

 Нийгэм
 2026.11.12 10:41
 215
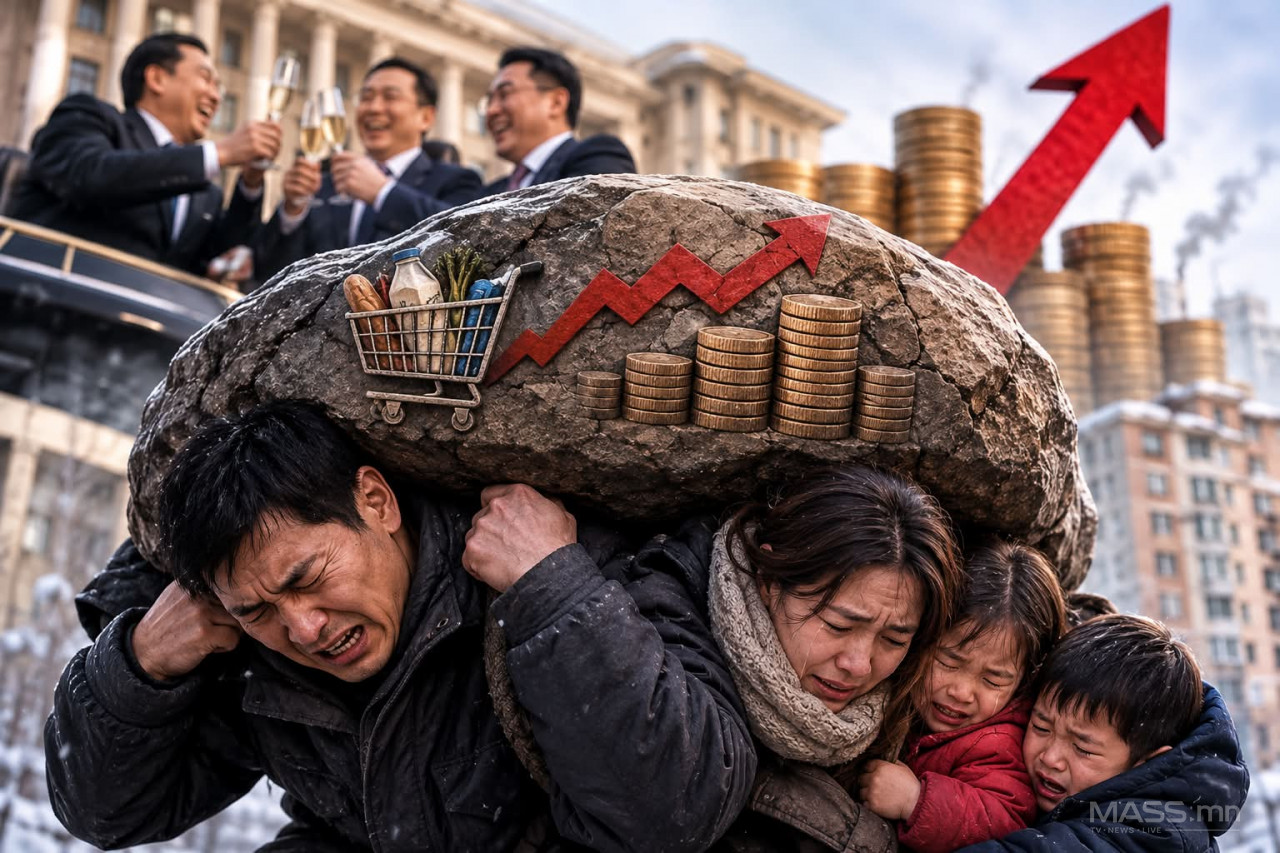
Зээлгүй Монгол иргэн өнөө цагт бараг л байхгүй болсон. Үүний хажуугаар шалгууртай шалгуургүй зээл олгож буй банк бус санхүүгийн байгууллага болон зээлийн аппликейшнүүд борооны дараах мөөг адил олширсон. Ингэснээр зээлийн апликейшны зээлээс зээлийн хооронд амьдрах иргэдийн тоо ч дагаад өссөөр буй.
Ганцхан тоон баримт дурдахад, Банк бус санхүүгийн байгууллагын харилцагчдын тоо 2026 оны I улирлын байдлаар 4.3 саяд хүрч, зээлдэгчдийн тоо 3.5 сая болжээ. 82 ББСБ-ууд, 77 аппликэйшнээр дамжуулан зээл олгож, зөвхөн аппликэйшнээр үйлчилгээ авч буй зээлдэгчдийн тоо 3.2 саяд хүрчээ.
Банк бус санхүүгийн байгууллагуудаас ирүүлсэн тайлан, мэдээгээр 2026 оны эхний хагас жилийн байдлаар нийт зээлдэгчдийг насны ангиллаар авч үзэхэд 35.1 хувийг 18-25, 30.3 хувийг 26-35, 22.4 хувийг 36-45, 9.7 хувийг 46-55, 2.5 хувийг 55-аас дээш насны иргэд эзэлж байна.
Ийнхүү урд хормойгоороо ард хормойгоо нөхөж өрнөөс өрийн хоорондох Монголчуудын амьдрал үргэлжилсээр.
Зээлдэгчийн хувьд өөрийн орлого, зарлага болон эргэн төлөлтийн чадамжаа бодитой үнэлэлгүйгээр олон эх үүсвэрээс зээл авах нь өрийн ачааллыг нэмэгдүүлэх, өмнөх зээлийг дахин өөр зээлээр нөхөх, улмаар төлбөрийн чадвар муудах эрсдэлийг дагуулж байна.Гэвч цалин орлого өсөлгүй, бараа бүтээгдэхүүний үнэ ханш улам нэмэгдсээр байна.
Улаанбаатар хотын гол нэрийн барааны үнэ өмнөх сараас 2.0 хувь, өмнөх 7 хоногоос 0.4 хувиар тус тус өссөн байна.
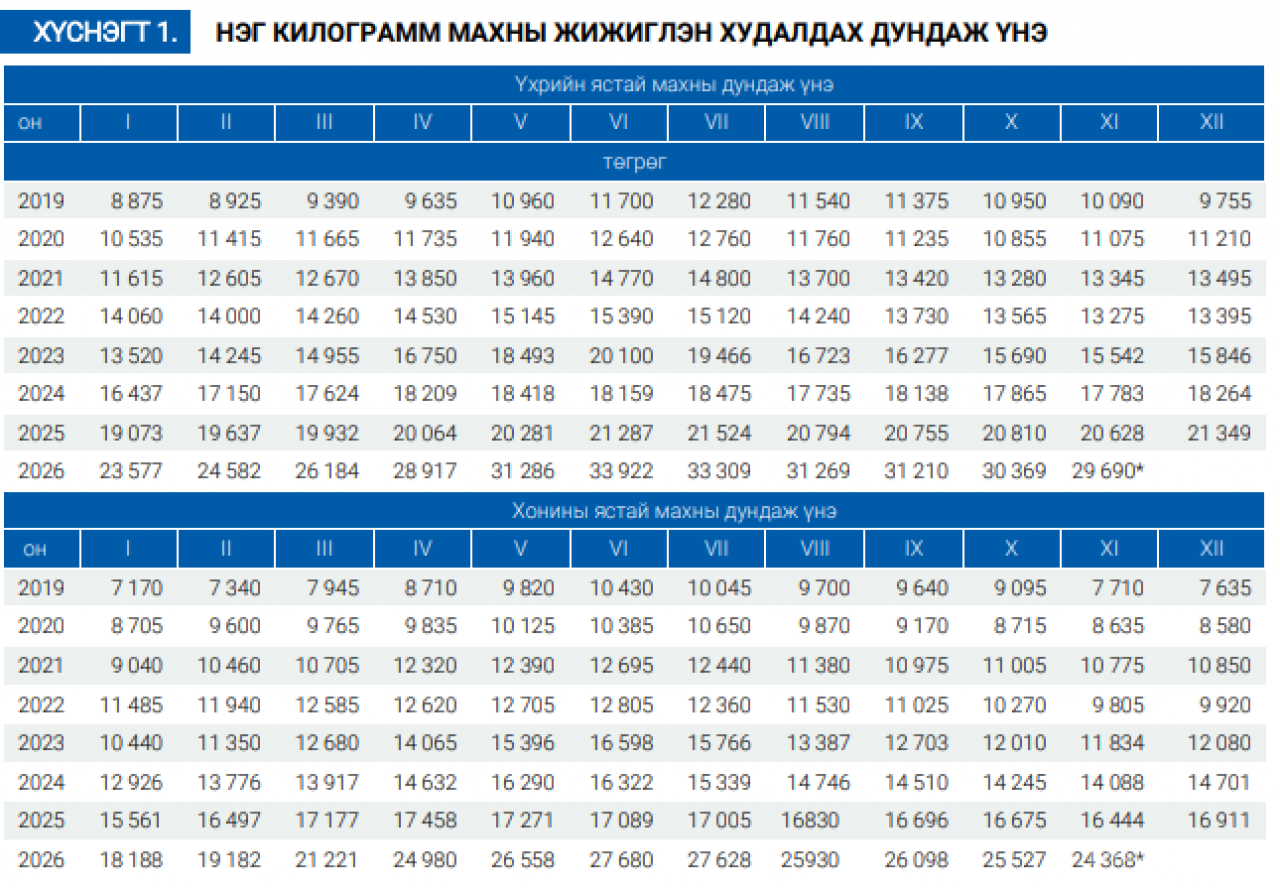 Ийнхүү инфляцыг өдөөсөн буруу бодлогын үр дүн эцэстээ жирийн иргэдийн нуруун дээр бууж байна.
